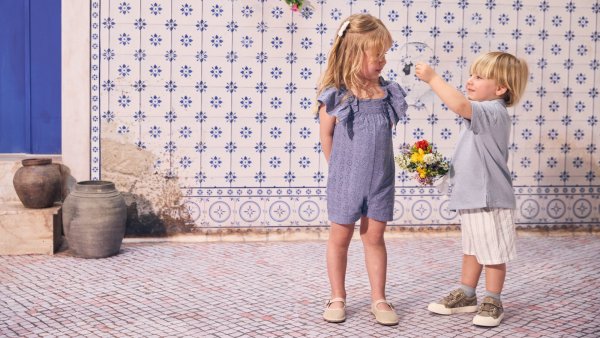
Azulejos, rayas y bordados: el verano portugués que llega al armario infantil
Jueves 5 de noviembre de 2026
La propuesta de Lisboa Collection se construye sobre siluetas frescas y sueltas, pensadas...
La compra de una vivienda exige alinear la deuda con metas familiares. Tratar el dividendo como un gasto fijo y realizar prepagos parciales ayuda a reducir el plazo.
Lunes 18 de mayo de 2026


Comprar una vivienda rara vez responde únicamente a un tema de metros cuadrados o tasas de interés.
Detrás de cada elección inmobiliaria hay un proyecto de vida más amplio: formar familia, echar raíces, asegurar tranquilidad para los años que vienen.
Un crédito hipotecario, bajo esa lectura, representa un compromiso que dialoga con todas tus metas. Esa mirada cambia por completo la forma en que esta decisión ocupa un lugar en tu vida económica.
Un hipotecario mal calibrado puede tensionar durante décadas el resto de tus decisiones. Cuando lo articulas con tus ingresos, ahorros y proyecciones, funciona como una verdadera palanca patrimonial.
La clave no pasa solo por conseguir la mejor oferta del mercado, sino por asegurar que ese compromiso converse con tu realidad actual y con la vida que proyectas para el futuro.
Antes de firmar cualquier escritura, vale la pena detenerse en los pilares que sostienen una decisión sensata. Los aspectos que verás a continuación te permitirán armar una base sólida y evitar sorpresas durante el largo camino que implica pagar una vivienda.
El tamaño del inmueble, su ubicación y el horizonte de permanencia determinan buena parte del compromiso financiero.
Preguntarte cuánto tiempo vivirás ahí, si proyectas crecimiento familiar o si piensas en una inversión a futuro, te ayuda a dimensionar el tipo de crédito que realmente necesitas.
Una vivienda sobredimensionada respecto a tus metas puede restarte oxígeno financiero durante años.
El parámetro tradicional sugiere que el dividendo no debiera superar el veinticinco por ciento de tus ingresos líquidos.
Ese número, con todo, merece un ajuste a tu realidad: gastos familiares, deudas previas, estilo de vida y proyección laboral pesan tanto como la cifra fría.
Resulta prudente simular el pago en escenarios de estrés, con especial atención a fluctuaciones del trabajo independiente o posibles cambios en la composición del hogar.
El dividendo debe entrar al presupuesto desde el primer mes como un egreso estructural, no como un imprevisto.
Este ordenamiento influye en el resto de tus decisiones; significa recortar antes de firmar, no después: ajustar suscripciones, revisar consumos discrecionales y destinar parte de tus ingresos variables a amortiguar el impacto.
Así, el crédito se acomoda al ritmo financiero cotidiano en lugar de pesar como una carga externa.
Dedicar años al pago de una propiedad y perderla por una cesantía inesperada es uno de los escenarios más dolorosos que puedes enfrentar.
Un fondo equivalente a seis meses de dividendos, guardado en un instrumento líquido, opera como cortafuegos ante imprevistos laborales o médicos.
Ese colchón protege tanto tu vivienda como toda la estructura financiera que levantas en torno a ella.
Más allá de los pilares estructurales, hay detalles operativos que marcan diferencias sustanciales a lo largo de los años:
Un hipotecario bien integrado ordena recursos, disciplina hábitos y convierte tu esfuerzo en patrimonio tangible.
La decisión responsable consiste en mirar el crédito hipotecario como un aliado, siempre que esté alineado con lo que de verdad valoras.
Dedica tiempo a la planificación; los años venideros te lo agradecerán.